

Федеральная резервная система может преуменьшать инфляционный риск, но финансовые рынки менее уверены в себе. Центральный банк оставил процентные ставки без изменений в среду, что подразумевает, что он может сохранять терпение в решении, существует ли угроза ценовой стабильности — обязательство, которое председатель Кевин Уорш обещал выполнить неоднократно с момента вступления во главу в мае. Настроение на рынке, напротив, несколько менее убеждено, что монетарная политика и так в порядке.
Продолжающийся конфликт на Ближнем Востоке только усугубляет ситуацию. По мере затягивания войны она остаётся угрозой, поднимая инфляцию и замедляя рост. Однако чёткие сигналы о риске пока не появились, основанные на анализе нескольких индикаторов с использованием сравнений ETF.
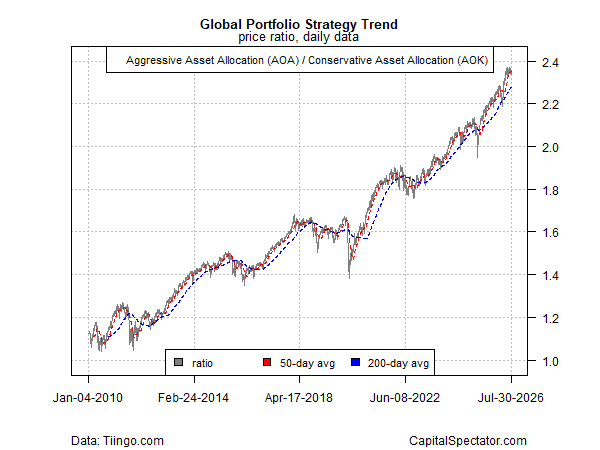
Возможно, мы находимся на переломной точке по интересу к риску, но решение пока не решено, согласно общему профилю глобальных стратегий распределения активов, основанному на соотношении двух прокси ETF: агрессивной стратегии (AOA) и её консервативного аналога (AOK). Несмотря на все макроэкономические потрясения последних месяцев, это соотношение колеблется в диапазоне, удерживая восстановление после распродаж в первые дни войны с Ираном. Следствие: инвесторы всё ещё обрабатывают прогноз риска.
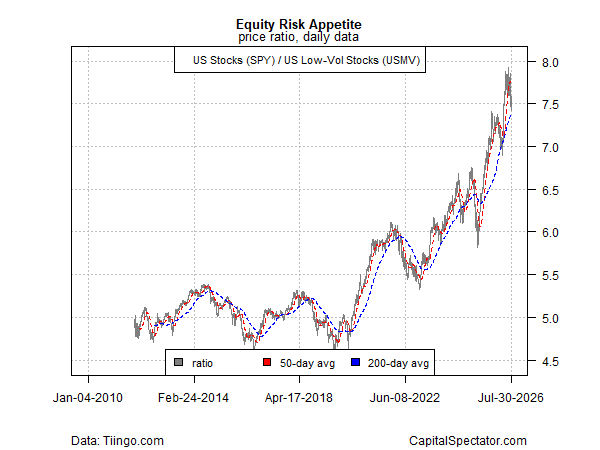
В некоторых классах активов, В отличие от этого, изменения настроений более резкие. В частности, инвесторы резко снизили коллективный аппетит к риску, что подтверждается резким падением соотношения американского фондового рынка (SPY) к аналогу с низкой волатильностью (USMV), что является показателем относительно консервативной стратегии в области акций. Хотя чёткий сигнал о снижении риска в этом направлении ещё не появился, терпимость фондового рынка к шоку и трепету была значительно исчерпана, и переломный момент может быть близок в случае новых негативных сюрпризов.
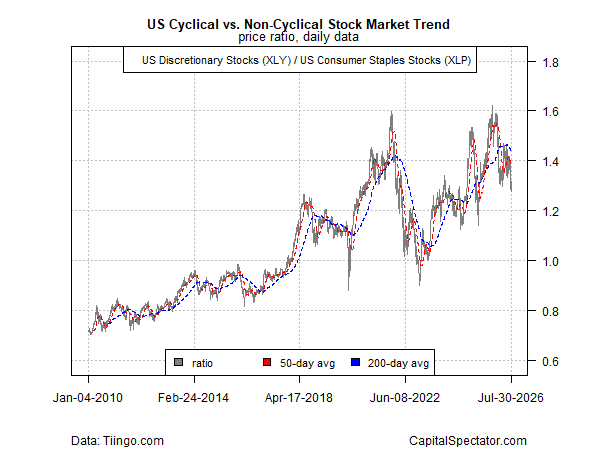
Более чувствительный показатель толерантности к риску на фондовом рынке выявляет большую степень слабости, что может быть ранним предупреждающим сигналом и заслуживает пристального внимания в ближайшие недели, учитывая соотношение циклических акций США (XLY) к защитным акциям (XLP).
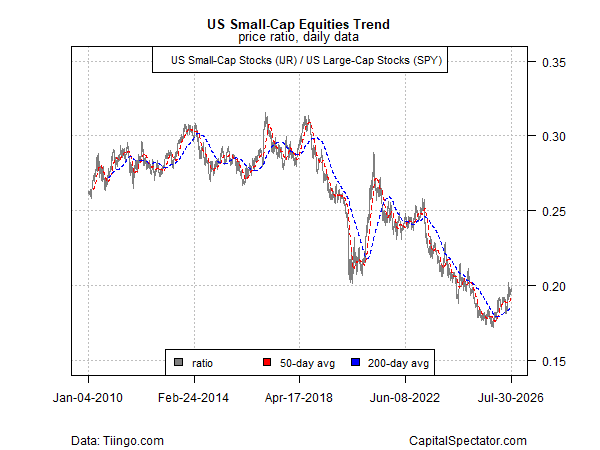
В отличие от этого, недавнее восстановление относительной силы для акций малых компаний (IJR) и крупных компаний (SPY) остаётся устойчивым.
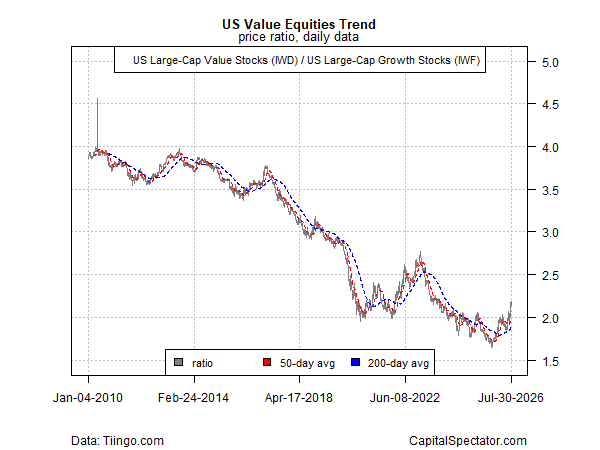
Аналогично, восстановление акций стоимости (IWD) по сравнению с ростом (IWF) по-прежнему выглядит устойчиво.
Рынок облигаций, напротив, склоняется к сигналу «отключение от риска», основанного на соотношении среднесрочных казначейских облигаций (IEF) и их краткосрочных аналогов (SHY).
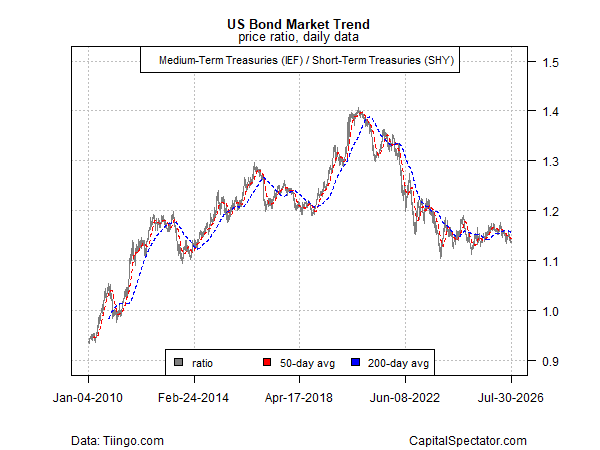
Если отношение IEF–SHY уменьшится ещё больше И это вызовет явный сигнал «отключение от риска», этот сдвиг может перейти на фондовый рынок и вызвать новый удар для акций.
Во всех классах активов инвесторы всё больше испытывают тревогу, несмотря на терпение Федеральной резервной системы по поводу инфляционных рисков. В совокупности индикаторы указывают на то, что рынки могут приближаться к критическому этапу.
Научитесь использовать R для анализа портфеля
Количественная аналитика инвестиционного портфеля в R:
Введение в R для моделирования риска и доходности портфеля
Джеймс Пичерно
 ЛУЧШИЙ
 Cтратегический карточный симулятор
