

Источник изображения:
После первых нескольких минут торгов сегодня (24 сентября) JD Спортивная мода (LSE: JD.) Цена акций практически не изменилась после публикации результатов группы за 26 недель до 2 августа (H1 26).
Для меня это не удивительно, учитывая, что в конце июля ритейлер сообщил инвесторам, что сопоставимые продажи были на 2,5% ниже в первом полугодии 26 года по сравнению с годом ранее. А органические продажи выросли на 2,6%.
Были ли результаты хорошими?
Фактические цифры оказались немного лучше, но не настолько, чтобы иметь существенное значение.
Тем не менее, за последние 12 месяцев компания купила двух ритейлеров, одного в США (Hibbett), а другого в Европе (Courir). Это означает, что заявленная выручка за период на 18% выше.
Важно отметить, что группа прогнозирует 12-месячную прибыль до налогообложения и корректирует статьи в соответствии с прогнозами аналитиков. С момента последнего объявления консенсус-прогноз упал на 10 млн фунтов стерлингов до 878 млн фунтов стерлингов. Но диапазон оценок в основном не изменился (853-914 млн фунтов стерлингов). Благодаря, в частности, некоторому накоплению запасов, которые группа теперь ожидает «Ограниченное воздействие » от тарифов США в этом финансовом году.
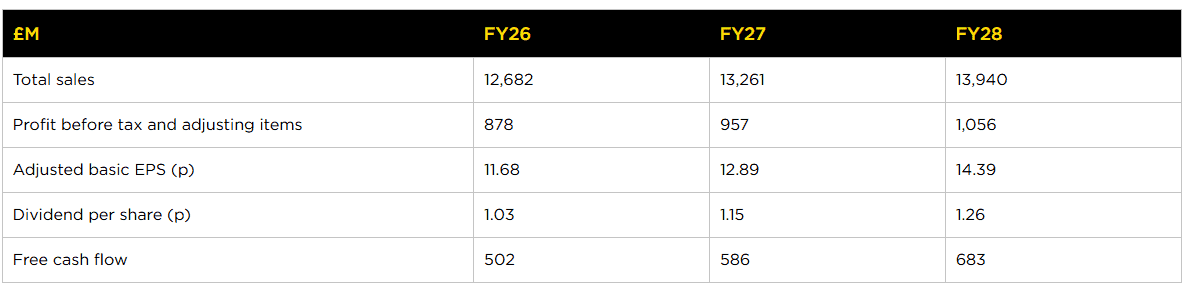
JD Sports решила сохранить свои промежуточные дивиденды без изменений, хотя поклонники обратного выкупа акций будут приветствовать объявление о том, что она намерена приобрести еще 100 млн фунтов стерлингов собственных акций.
Одна из областей, за которой я слежу, — это денежная позиция группы. По состоянию на 2 августа чистый долг (до вычета обязательств по аренде) составил 125 млн фунтов стерлингов. Годом ранее компания раскрыла чистые денежные средства в размере 41 млн фунтов стерлингов. Тем не менее, она рассчитывает вернуться в плюс в конце финансового года.
Мой вердикт
На первый взгляд, JD Sports, похоже, движется в неправильном направлении. Сейчас она владеет большим количеством магазинов, чем когда-либо прежде, но это менее прибыльно. Но я думаю, что это отражает рыночную конъюнктуру (компания винит в этом «Напряженность в потребительском финансе »), а не что-либо, связанное с группой.
Отчасти этот спад был связан с ошибками, допущенными Nike . Подсчитано, что около половины того, что продает JD Sports, производится американским гигантом спортивной одежды. Вероятно, это объясняет, почему цены на их акции имеют тенденцию двигаться в тандеме. Nike должна предоставить обновленную информацию о торгах в последний день сентября.
Но JD Sports — это не пони с одним трюком. На протяжении многих лет компания продемонстрировала, что способна идти в ногу со временем и адаптироваться к меняющимся вкусам потребителей. Если его клиенты продолжат отворачиваться от Nike, есть много других брендов, которые можно продать.
Не поймите меня неправильно, в данный момент группа не собирается заниматься гангбастерами. Но я думаю, что он хорошо справляется в сложных условиях. Как и сама компания, я с осторожностью отношусь к ее ближайшим перспективам. Но история говорит нам (конечно, без гарантий), что экономика циклична, и нынешняя неопределенность, особенно в Великобритании, вряд ли будет длиться вечно.
Благодаря здоровому балансу и сильному бренду, я думаю, что JD Sports имеет хорошие возможности для восстановления в случае улучшения потребительских настроений. И я думаю, что нынешний экономический мрак отражается в исторически низкой оценке акций группы. В настоящее время акции торгуются в 7,5 раз выше прогнозируемой прибыли на этот год. По этим причинам я думаю, что это акция, заслуживающая внимания.
 ЛУЧШИЙ
 Cтратегический карточный симулятор
