

Китай недавно пережил жилищный кризис, сравнимый по масштабам с тем, что США пережили в 2006-2010 годах. Прежде чем рассматривать последствия этого жилищного краха, давайте рассмотрим, что произошло в США.
В период с января 2006 года по апрель 2008 года жилищное строительство в США упало более чем на 50%. Несмотря на этот крах, экономика продолжала чувствовать себя довольно хорошо, в то время как другие сектора восполняли пробелы. Безработица выросла с 4,7% до 5,0%, что по-прежнему является очень сильным рынком труда.
В середине 2008 года ФРС приняла одну из самых жестких монетарных политик в истории США, и NGDP начал снижаться. Жилищное строительство сократилось еще больше, примерно на 70% ниже пика января 2006 года. Что еще более важно, другие сектора также начали сокращаться. Безработица взлетела с 5% до 10% рабочей силы. Это была худшая рецессия с 1930-х годов.
A Увлекательная новая статья экономистами ФРС Уильям Л. Барселона, Данило Каскальди-Гарсия, Джаспер Х. Хук и Ева ван Лимпут показывает, что Китай в последнее время переживает очень похожий спад в жилищном строительстве:
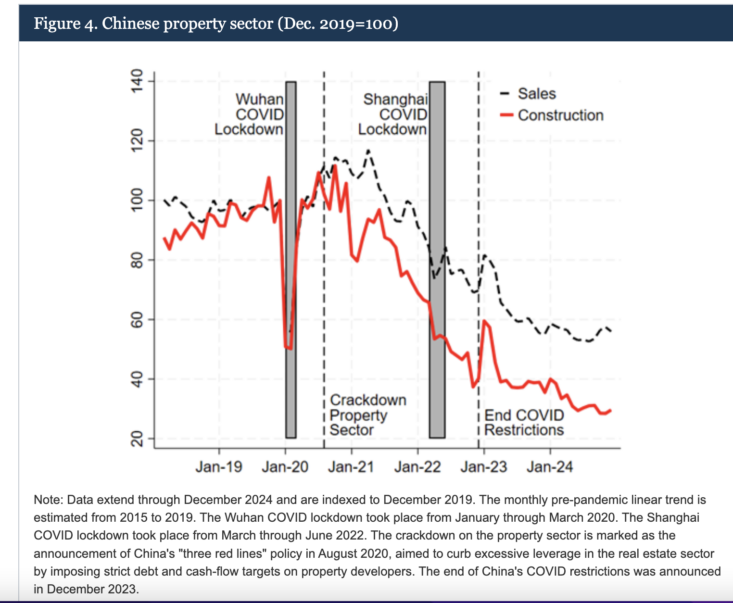
В некоторых отношениях это был даже больший шок, чем крах на рынке жилья в США. Сектор недвижимости Китая составлял примерно 30% ВВП Китая на своем циклическом пике (включая косвенные эффекты), что намного выше, чем в США во время жилищного бума 2005-2006 годов. Авторы, похоже, считают удивительным, что рост китайского ВВП держится довольно хорошо, несмотря на серьезный спад на рынке жилья в таком ключевом секторе китайской экономики:
В то время как 5-процентный рост намного медленнее, чем 10-процентный средний рост, который Китай поддерживал с 1980-х до начала 2010-х годов, его можно считать высоким, учитывая, что Китай переживает многолетнюю коррекцию рынка недвижимости. По оценкам, до этого спада на рынок недвижимости прямо или косвенно приходилось до 30 процентов ВВП, а официальные данные свидетельствуют о том, что деятельность в сфере недвижимости и строительства способствовала росту ВВП более чем на 1 процентный пункт (Rogoff and Yang, 2024). В связи с тем, что за последние несколько лет пузырь на рынке недвижимости лопнул, этот импульс превратился в препятствие, которое должно оказать существенное давление на рост ВВП.
3. Данные о деятельности в Китае
Чем объясняется такой сильный рост, по сравнению с тем, что можно было бы предположить в секторе недвижимости? Мы можем получить понимание, рассмотрев некоторые показатели, которые входят в модель. Эти показатели говорят нам о том, что разные части китайской экономики чувствовали себя очень по-разному в постпандемический период.
На рисунке 3 показано, что, хотя промышленное производство было серьезно нарушено во время первоначальных локдаунов в Ухане, оно быстро восстановилось и, во всяком случае, превысило свою допандемическую тенденцию в последние годы.
По сути, это то, что происходило в течение первых двух лет спада на рынке жилья в США. ФРС поддерживала рост NGDP, а спад в жилищном строительстве был в основном компенсирован ростом производства, экспорта, услуг, коммерческого строительства и т. д.
Я утверждал, что Народный банк Китая в последние годы был слишком ограничен в своей денежно-кредитной политике. Тем не менее, НБК был более экспансионистским, чем ФРС в период 2008-2009 годов. В результате, китайский NGDP продолжает расти, и в целом китайская экономика продолжает двигаться вперед.
Хотя авторы работают в ФРС, они не упомянули очевидный контраст между тем, как центральный банк Китая справился с жилищным спадом, и тем, как ФРС плохо справилась с нашим жилищным спадом. Вайдас Урба направил меня в Свежий твит Зак Мазлиш, обсуждая новую статью:

Статья подготовлена Томас Э. Каравелло, Алисдер Маккей и Кристиан К. Вольф и содержит следующие комментарии:
Основной вывод заключается в том, что в отсутствие какой-либо эффективной связывающей нижней границы номинальных процентных ставок, политика, которая следует правилу минимизации (9), повлекла бы за собой очень агрессивное снижение ставок, примерно до -5%. Такое (неосуществимое) снижение процентных ставок существенно сократило бы разрыв в объеме производства за счет умеренно повышенной инфляции.
Результаты обобщены на рисунке 9, на котором показаны реализованные (черный) и контрфактические (синий) пути производства, инфляции и процентных ставок; Как и раньше, синие области соответствуют задней части всех четырех наших моделей, а результаты для всех отдельных моделей очень похожи. Наши выводы информативны для более широкой реакции политики во время Великой рецессии. Учитывая ограничения на номинальные процентные ставки, политикаКерс попытался заменить его другими стимулирующими мерами, в первую очередь нетрадиционной денежно-кредитной политикой, а также фискальным стимулированием. Если мы интерпретируем (9) как цель денежно-кредитной политики, то наш контрфакт предполагает, что нетрадиционная реакция денежно-кредитной политики была недостаточной — в пространстве номинальных процентных ставок потребовалось бы дополнительное стимулирование в размере около 500 базисных пунктов.
В последующем твите Мазлиш предвосхищает одну из двух моих реакций (хотя я считаю конец 2007 года слишком ранним — я предполагаю, что примерно июнь 2008 года был подходящим для ZLB):

Второй момент, который я хотел бы отметить, заключается в том, что более совершенная политика режим Это уменьшило бы остроту негативного шока спроса в конце 2008 года и, таким образом, сократило бы объем монетарных стимулов, которые были бы необходимы. Например, заслуживающая доверия политика NGDP Таргетинг по уровням Это создало бы стабилизирующие ожидания более быстрого роста NGDP в будущем после краткого спада в середине 2008 года, и это предотвратило бы столь резкое падение естественной процентной ставки. И это не только мое мнение, преимущества таргетирования по уровням были продемонстрированы в академических исследованиях таких людей, как Бен Бернанке и Майкл Вудфорд, которые основывались на теоретической основе Пола Кругмана Основополагающая статья 1998 года.
 ЛУЧШИЙ
 Cтратегический карточный симулятор
