

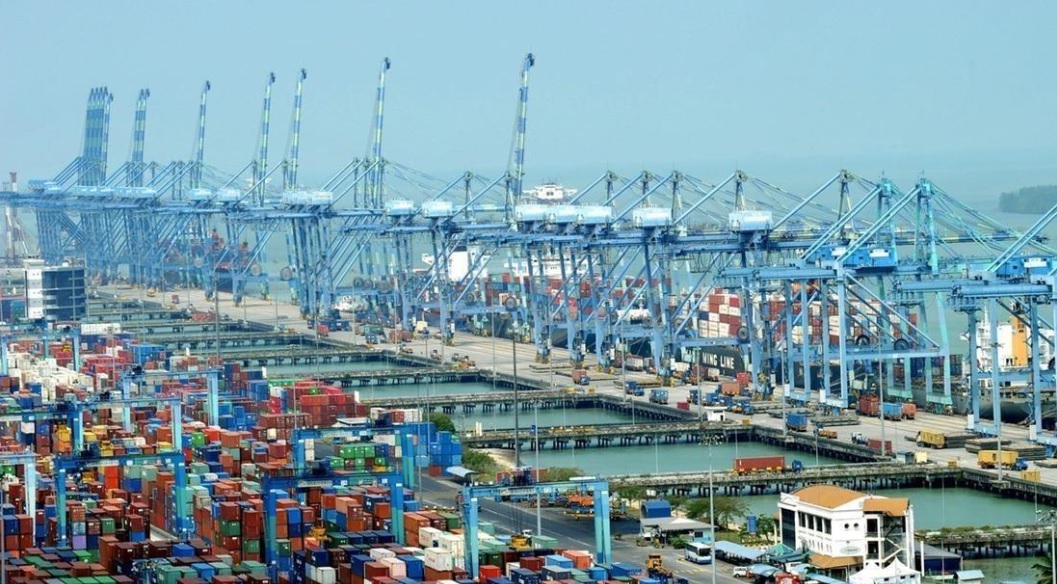
За первые девять месяцев года Малайзия зафиксировала увеличение стоимости экспорта на 49,54 млрд ринггитов (+4,9%) по сравнению с аналогичным периодом прошлого года, что обусловлено такими ключевыми секторами, как переработка нефтепродуктов, интегральные электронные схемы, телекоммуникационное оборудование. , запчасти и аксессуары.
По словам председателя Малайзийской корпорации развития внешней торговли (MATRADE) Датука Сери Ризал Мерикан Наины Мерикан, Малайзия является одним из важнейших направлений в национальном экспортном секторе, учитывая ее экспортные связи с основными торговыми партнерами, такими как Китай, США, Индонезия и Сингапур.
«Важность Куала-Лумпура (КЛ) также отражается в темпах его экономического роста, который увеличился на 3,7% в 2023 году по сравнению с 9,4% в предыдущем году при валовом внутреннем продукте (ВВП) в 249,3 миллиарда ринггитов.
«КЛ также является одним из четырех штатов, в которых в 2023 году зафиксирован рост, превышающий национальные темпы роста (3,6%)», — сказал он, добавив, что в КЛ зарегистрирован объем торговли в 157,87 млрд ринггитов (+3,6%) в 2023 году по сравнению с предыдущим годом. в год, а общий объем экспорта составил 66,24 млрд ринггитов (+0,6%).
По данным базы данных экспортеров (MER) MATRADE, в общей сложности 2654 компании в КЛ не зарегистрированы в MER, что составляет 18,4% от общего числа 14 464 экспортеров в городе, включая 2454 ММСП.
«Я уверен, что в КЛ все еще есть компании с экспортным потенциалом, и призываю больше компаний зарегистрироваться в MATRADE», — заявил он.
Он также объявил, что платформа MyTRADE DIGITAL внесет значительный вклад в поддержку цифровизации торговли и содействие росту экспорта Малайзии, который, как ожидается, начнется в 2025 году.
Компании-экспортеры смогут виртуально взаимодействовать с международным бизнес-сообществом, открывая новые возможности для компаний по расширению своих глобальных рынков посредством онлайн-транзакций продаж как для сегментов «бизнес-бизнес» (B2B), так и «бизнес-потребитель» (B2C).
В то же время ожидается, что переизбрание президента США Дональда Трампа принесет пользу Малайзии за счет увеличения инвестиций и расширения экспортного потенциала в таких секторах, как электроника, машиностроение и пальмовое масло, благодаря стратегии «Китай плюс один».
По словам старшего экономиста CIMB Securities Винсента Лу, возвращение Трампа в Белый дом укрепляет траекторию повышения тарифов и протекционистской политики, включая предлагаемый 10-процентный тариф на весь импорт и специальный 60-процентный тариф на китайские товары.
«В условиях эскалации торговой напряженности между США и Китаем Малайзия может увидеть увеличение экспортного спроса со стороны американских компаний, стремящихся закупать продукцию за пределами Китая, создавая возможности для роста экспорта в секторах с высокой добавленной стоимостью», — сказал он в исследовательской записке.
Он также отметил, что прямые иностранные инвестиции (ПИИ) в Малайзию, как ожидается, будут расти, поскольку компании ищут базы по производству столов в регионе АСЕАН, при этом страна становится конкурентоспособным направлением благодаря многообещающей инфраструктуре и относительно низким производственным затратам.
«Однако возобновившаяся торговая неопределенность может привести к настроению избегать риска на финансовых рынках, побуждая инвесторов искать активы-убежища, поддерживая более сильный доллар США и усиливая отток капитала из развивающихся рынков, включая Малайзию», — полагает он.
Лу отметил, что повышение тарифов на китайские товары может побудить американские компании переместить источники поставок из Китая в Малайзию, что увеличит спрос на малайзийский экспорт полупроводников и электронных компонентов.
Тем не менее, если торговая напряженность обострится, общий спрос может снизиться, что приведет к сокращению экспорта как в США, так и в Китай.
Как и в случае с экспортом электротехники и электроники (E&E), Лу считает, что экспорт машин и бытовой техники из Малайзии выиграет, поскольку США ищут альтернативы китайской продукции.
«Тем не менее, повышенные тарифы и торговые барьеры могут повысить затраты и снизить мировой торговый спрос, что повлияет на объем торговли Малайзии», — предупредил он.
Между тем, Инвестиционный банк Гонконга (HLIB) заявил, что распространение стратегии China Plus One принесет пользу сектору электронных производственных услуг Малайзии, поскольку владельцы брендов перенесут или диверсифицируют свое производство из Китая, в то время как увеличение ПИИ в Малайзию пойдет на пользу таким секторам, как строительство, промышленная собственность и инвестиционный фонд недвижимости.
В нем также говорится, что при президентстве Трампа ожидается большая экономическая нестабильность и волатильность рынка, учитывая его конфронтационный стиль.
«Это не совсем плохо, Малайзия не выиграла от продолжающейся торговой войны между США и Китаем. Однако ключевой риск на этот раз заключается в том, что он втянет в это весь мир своим предложенным общим тарифом в 10-20% — США были третьим по величине экспортным направлением Малайзии в 2023 году с 11,3%», — добавили в нем.
При этом MIDF Amanah Investment Bank Bhd сохраняет оптимизм в отношении перспектив торговли Малайзии и перспектив роста производственного сектора, учитывая недавнее улучшение экспортного спроса.
Исследовательская фирма ожидает, что производственная деятельность в Малайзии продолжит расти, чему будет способствовать восстановление внешнего спроса.
Судя по индексу менеджеров по закупкам в обрабатывающей промышленности (PMI) S&P Global Malaysia, в ноябре 2024 года наблюдался рост экспортных заказов на международных рынках, что, вероятно, связано с ростом спроса в Азиатско-Тихоокеанском регионе.
Несмотря на это, индекс упал до 49,2 по сравнению с октябрьскими 49,5, что стало самым низким значением за семь месяцев и продлило сокращение до шести месяцев подряд.
Снижение отражает общую слабость производственного сектора и в первую очередь связано с сокращением новых заказов, объема производства и уровня запасов.
Примечательно, что новые заказы зарегистрировали самое резкое падение за семь месяцев. Отставание в работе стабилизировалось, достигнув четырехмесячного максимума, в основном из-за ограниченных производственных мощностей.
Кроме того, сроки доставки продолжали увеличиваться седьмой месяц подряд, что во многом объясняется сбоями в цепочке поставок, связанными с продолжающимся кризисом на Красном море.
Ценовое давление на производителей усилилось по мере роста цен на сырье, главным образом из-за более высоких цен на сырье и обесценивания ринггита.
Занятость практически не изменилась, а деловая уверенность оставалась стабильной, но оставалась ниже долгосрочного среднего показателя в 56,2, поскольку компании сохраняли осторожность в отношении неопределенных сроков восстановления внутреннего спроса.
 ЛУЧШИЙ
 Cтратегический карточный симулятор
