

Полупроводники повсюду. Они питают ваш телефон, машину, холодильник. Они позволяют использовать модели ИИ, облачные вычисления и современное производство. Передовые чипы управляют системами вооружения, телекоммуникационными сетями и финансовой инфраструктурой. Ни одна технология не является более центральной для современной экономической деятельности.
Это делает конкуренцию в производстве полупроводников вопросом чрезвычайно важной. Тем не менее, отрасль представляет собой загадку, которая бросает вызов традиционному представлению о конкуренции и рыночной власти.
Закон Мура , наблюдение (а затем предсказание) о том, что производительность чипов удваивается примерно каждые два года, сохраняется стабильностью уже пять десятилетий.
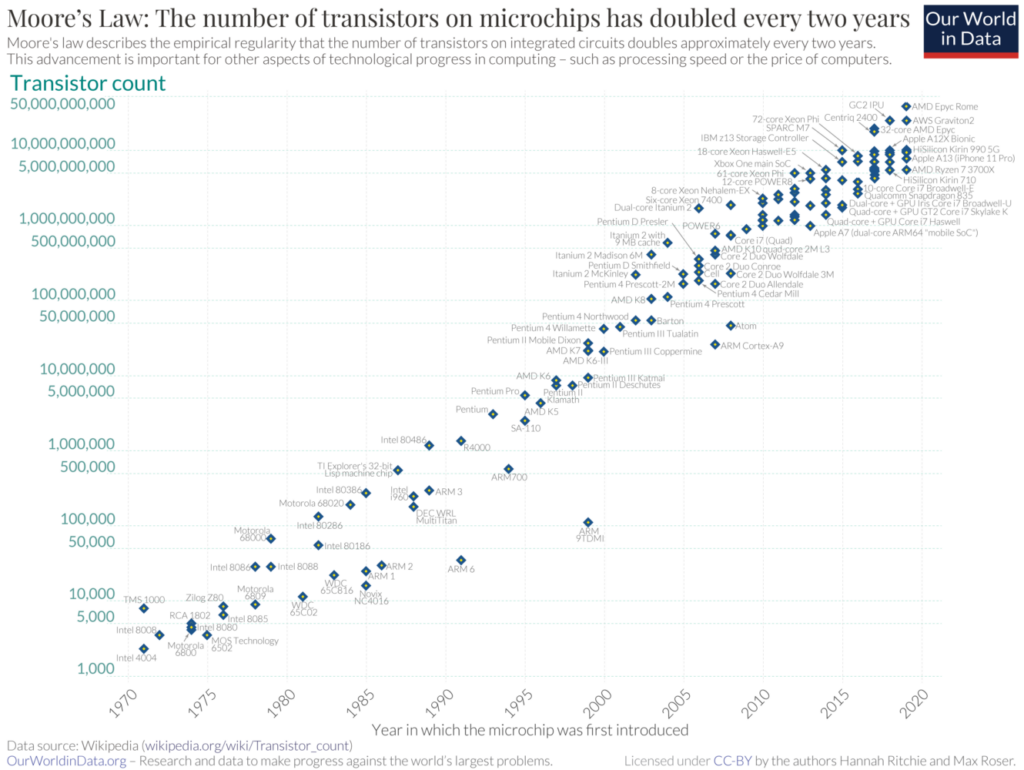
Тем временем отрасль значительно укрепилась. К 2020 году десятки производителей чипов 1980-х годов превратились в трёх ведущих игроков, при этом компания Taiwan Semiconductor Manufacturing Co. (TSMC) производит большинство передовых процессоров в мире.
По стандартным антимонопольным критериям полупроводниковая промышленность кажется проблемной. Концентрация рынка стабильно росла. Крупнейшие компании занимают доминирующие доли рынка. Барьеры для входа кажутся огромными: новое производственное предприятие стоит более 20 миллиардов долларов. Эти показатели свидетельствуют о слабости конкуренции или ослаблении, создавая условия для застоя.
Но это не так. Вместо этого инновации процветали по мере консолидации отрасли, сохраняя темп, предсказанный законом Мура (что означает, как правило, больше вычислительной мощности по более низким ценам), даже когда отрасль сосредоточилась в меньшем числе рук.
Вопрос в том, как отрасль может быть одновременно высококонцентрированной и чрезвычайно конкурентоспособной? Как меньшее количество компаний может производить постоянные инновации? И чему это должно нас научить в использовании стандартных мер конкуренции, а также о соответствующем фокусе антимонопольного контроля?
Это вопросы, которые исследуют Дэвид Тис, Джеффри Манн, Марио Сунига и я Новая статья о конкуренции в производстве полупроводников . В этом посте я хочу дополнить этот анализ, используя рамки, разработанные двумя лауреатами Нобелевской премии этого года — Филиппом Агионом и Питером Хоуиттом. Их модель шумпетеровского творческого разрушения, которая Я недавно писал об этом , объясняет, почему промышленность по производству чипов одновременно демонстрирует постоянную, неустанную конкуренцию и высокую концентрацию.
Плавный рост из-за турбулентного перемещения
Прежде чем перейти к деталям полупроводников, начните с макроэкономических моделей. Развитые экономики демонстрируют плавный, стабильный рост ВВП; в Соединённых Штатах это означало примерно 2% годового роста на протяжении десятилетий. Полупроводниковая промышленность поддерживает аналогично плавные экспоненциальные повышения производительности благодаря закону Мура уже пять десятилетий.
Однако под этой гладкостью отдельные рынки переживают драматические потрясения. Как добиться стабильного макроуровня роста благодаря такой бурной микродинамике?
Полупроводники представляют собой похожую загадку. Транзисторы становились меньше, чипы — быстрее, и всё происходило с удивительно стабильным темпом. Если бы оценивать производительность чипа за эти годы, можно увидеть плавную, предсказуемую кривую.
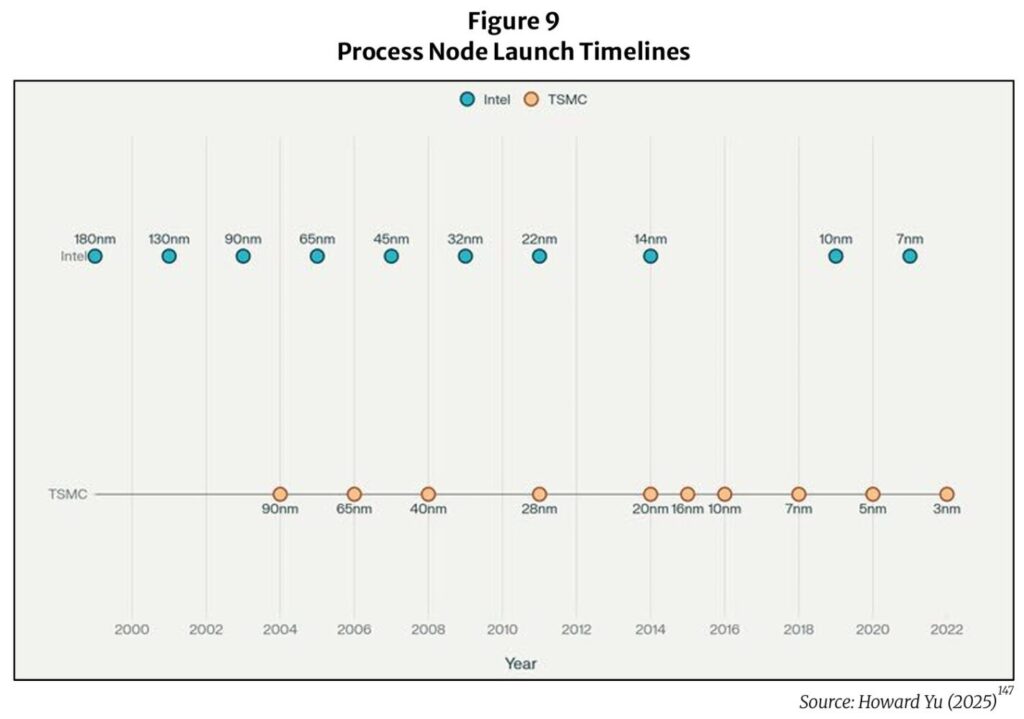
Но как в макроэкономике, так и в полупроводниковой отрасли, хотя тенденция выглядит гладко, картина на уровне фирм хаотична. В 2015 году Intel возглавила производство логических чипов с использованием 14-нанометрового процесса. Samsung и TSMC стремились догнать их, и к 2017 году они сравнялись с Intel. Затем TSMC вышла вперёд с 7-нанометровой камерой в 2018 году. Intel годами натыкалась на 10-нанометровую камеру. TSMC сохранял лидерство на 5-нанометровом и 3-нанометровом диапазоне. Apple полностью отказалась от процессоров Intel, перейдя на чипы, произведённые TSMC. Рыночная капитализация Intel отражала это падение.
Эта тенденция: одна фирма внедряет инновации, другие догоняют, кто-то выходит вперёд, а вчерашний лидер отстаёт, повторяется постоянно. Появляется Netflix, и Blockbuster рушится. iPhone выходит, а BlackBerry исчезает. Полупроводниковая индустрия следует той же схеме творческого разрушения: TSMC вытеснила Intel с лидерства, и теперь Intel инвестирует миллиарды, чтобы попытаться вернуть свои позиции.
Каждый переход перестраивает лидерство на рынке среди компаний. В полупроводниках каждое новое поколение процесса (примерно каждые два года) вытесняет предыдущее, поэтому это новая возможность для новой компании взять на себя лидерство. У нас плавный агрегатный рост, основанный на творческом разрушении на уровне фирмы. Как это вообще работает?
Серийная монополия в действии
Рамка Агион-Хауитта даёт ответ: серийная монополия. Фирмы по очереди становятся монополистами, поскольку каждый новый лидер смещает предыдущего.
Успех приносит временный покемонПрибыль Opoly. Когда TSMC достигла 7-нанометрового диапазона раньше Intel, она захватила большую часть рынка микросхем с продвинутой логикой. Эти прибыли значительны: валовая маржа превышает 50% на передовом производстве микросхем.
Эти временные монопольные прибыли являются ключевыми для того, как работают инновации в полупроводниковой индустрии. Разработка нового технологического узла требует миллиардов первоначальных инвестиций, без гарантии успеха. Возможность захватить рынок и получить значительную прибыль в течение определённого времени — вот что оправдывает эти крупные ставки. Без перспективы временно высокой доходности ни одна фирма не стала бы делать такие рискованные инвестиции. Прибыль от монополии — это морковка, которая мотивирует масштабные инвестиции в НИОКР.
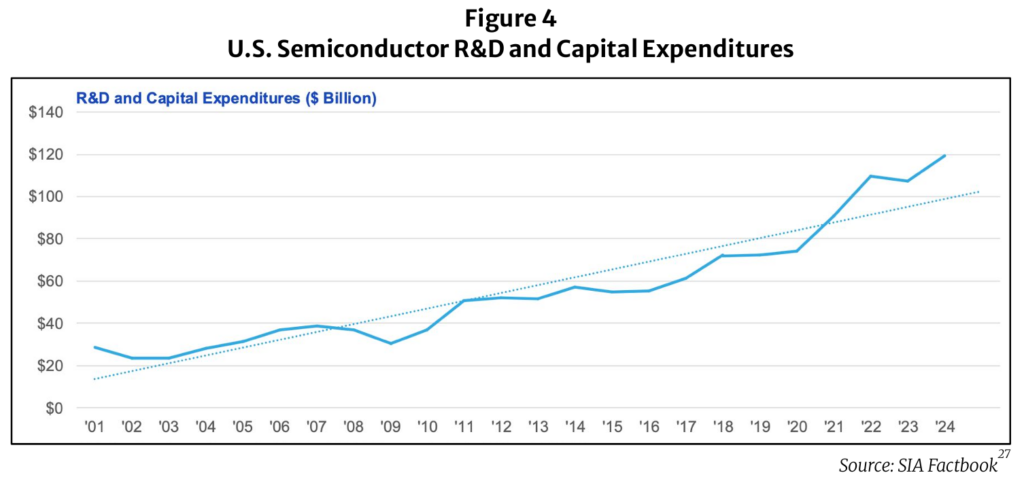
Но монополия остаётся временной, потому что соперники продолжают инвестировать, чтобы сместить нынешнего лидера. Даже нынешний лидер должен инвестировать миллиарды, чтобы удержать свою позицию. Несмотря на лидерство в области передового производства, TSMC в 2024 году потратила 6,4 миллиарда долларов на исследования и разработки. Она не может опереться на своём нынешнем положении, потому что сталкивается с тем же давлением в инновациях, что и её соперники, понимая, что любая ошибка означает вытеснение. Intel, пытаясь вернуть своё технологическое преимущество, потратила 16,5 миллиарда долларов (31% от дохода) на исследования и разработки. Samsung инвестирует аналогичные суммы.
Если выйти за рамки производства, чтобы рассмотреть более широкую отрасль с более качественными данными, то полупроводниковый сектор в целом является одной из самых интенсивных в мире с НИОК отраслей. В 2024 году общие инвестиции полупроводниковой промышленности США в НИОК составили 62,7 миллиарда долларов, что составляет 18% доходов американских полупроводниковых компаний.
Это работает конкуренция, но она совсем не похожа на учебную модель. Компании в этой отрасли не конкурируют в первую очередь, снижая цены на идентичные продукты, чтобы захватить немного большую долю рынка. Они конкурируют, стремясь создать лучшие продукты, которые делают существующие устаревшими, полностью захватывая рынок. По крайней мере, до тех пор, пока не появится следующая инновация. Конкуренция возникает через инновации, а не только цену.
Эта тенденция создаёт то, что экономисты называют «конкуренцией» для рынок», а не «конкуренция» в рынок.» Но это всё равно конкуренция. Каждый новый технологический узел требует миллиардных затрат на исследования. Эти инвестиции финансируют тысячи инженеров, работающих в области фотолитографии, материаловедения и производственных процессов. Компания, которая первой доходит до следующего узла, захватывает большую часть рынка для этого поколения. Каждый конкурент стремится вытеснить его на следующем узле. Со своей стороны, TSMC понимает, что один пропущенный переход может отменить многолетнее руководство.
Почему стандартные показатели конкуренции не работают
В нашей статье рассматривается, как работает динамическая конкуренция, что помогает объяснить, почему традиционные антимонопольные показатели упускают из виду происходящее на самом деле.
Старая парадигма «структура-поведение-производительность» в антимонопольном секторе предполагает, что структура рынка определяет конкурентное поведение и, в конечном итоге, рыночные показатели. Согласно этой точке зрения, концентрированные рынки с небольшим количеством компаний должны производить более высокие цены, меньший выпуск и снижение инноваций, поскольку компании сталкиваются с меньшим конкурентным давлением. Когда регуляторы видят три компании, контролирующие производство передовых полупроводников, парадигма предполагает, что эти компании могут координировать поведение, повышать цены и избегать дорогостоящих инвестиций, которые конкуренция могла бы вынудить.
Хотя экономисты отказались от сильной формы этой парадигмы десятилетия назад, современный антимонопольный анализ по-прежнему сильно опирается на структурные метрики: сколько фирм, какие доли рынка, какие коэффициенты концентрации. Эти показатели предполагают, что полупроводниковая промышленность вызывает проблемы. Три компании, контролирующие передовое производство, выглядят как олигополия, которая должна получать чрезмерную прибыль и недоинвестировать в НИОКР.
Но выводы о слабой конкуренции и низкой производительности из этой структуры неправильно понимают конкурентную динамику, особенно в производстве полупроводников. Действительно, консолидированная структура индустрии производства полупроводников возникла из конкуренции, а не вопреки ней. Конкуренция привела к консолидации вокруг нескольких высококвалифицированных фирм. На самом деле, это стандартный результат во многих отраслях: конкуренция Увеличивает концентрация .
Этот механизм соответствует рамочной системе Агион-Хауитта. Разработка передовых производственных процессов требует огромных фиксированных затрат. В то время как новое производственное предприятие стоит 20 миллиардов долларов и более, чипы продаются примерно по 50–несколько тысяч долларов за штуку, в зависимости от их сложности. Только те компании, которые могут распределить эти расходы на огромные производственные объёмы, могут вернуть инвестиции. И эффективный масштаб со временем рос по мере того, как технология, необходимая для поддержания PAЭто с законом Мура становится всё сложнее.
Это создаёт естественное давление на концентрацию. Но концентрация не устраняет конкурентное давление. Там, где на кону прибыли, соответствующая целому рынку, конкуренция жесткая, а давление вытеснения создаёт дисциплину, которая заставляет компании инвестировать и внедрять инновации.
Дело Intel иллюстрирует этот процесс. Intel десятилетиями доминировала в производстве логических чипов, но лидерство не означало самодовольство. Intel вложила значительные средства в свой 10-нанометровый процесс, потратив миллиарды на новые производственные мощности и инженерные таланты. Проблема компании заключалась не в недостатке усилий. Вместо этого инженеры Intel столкнулись с неожиданными производственными трудностями нового процесса. Урожайность оставалась низкой, что означало слишком мало рабочих чипов на пластину для экономичного производства. Intel неоднократно откладывала коммерческое производство, пытаясь решить эти проблемы.
Тем временем TSMC добилась успеха со своим конкурирующим 7-нанометровым процессом. Инженеры TSMC выбрали различные технические подходы, которые оказались более производственными. Когда Apple понадобились чипы для своих новых Mac-компьютеров, она выбрала более эффективный процесс TSMC, а не задерживающийся от Intel. AMD, ранее использовавшая процессы, эквивалентные Intel, перешла на TSMC и получила долю рынка благодаря чипам, которые превзошли предложения Intel.
Смещение произошло благодаря инновациям, а не снижению цен. Клиенты не переходили, потому что TSMC брал меньше (хотя это тоже имело значение). Они сменили процесс, потому что более продвинутый производственный процесс TSMC позволил создавать более качественные чипы: быстрее, энергоэффективнее, с большим числом функций на единицу площади. Ошибка Intel показывает, что позиция ни одной фирмы не является надёжной. Но сегодня TSMC сталкивается с тем же давлением. Если TSMC не сможет реализовать 2-нанометровый или последующие поколения, Samsung или Intel захватят этих клиентов.
Это «творческое разрушение» Джозефа Шумпетера в действии.
Структура рынка эндогенна. Оставшиеся фирмы и размеры — это результат конкурентных процессов, а не то, с чего начинается конкуренция. TSMC стала крупным игроком, превзойдя Intel в рамках конкретного технологического перехода.
Как мы отмечаем в статье, региональная история отрасли подтверждает эту закономерность. В 1980-х годах американские компании доминировали в производстве полупроводников. Японские производители активно инвестировали в технологические технологии и контроль качества. Они добивались более высокой урожайности (больше рабочих чипов на кремниевую пластину), чем их американские конкуренты. К концу 1980-х большинство американских компаний по производству чипов памяти покинули рынок.
С точки зрения традиционной структуры-проводи-производительности это выглядит как провал соревнования. Американские компании проиграли. Рынок сосредоточен….
 ЛУЧШИЙ
 Cтратегический карточный симулятор
