

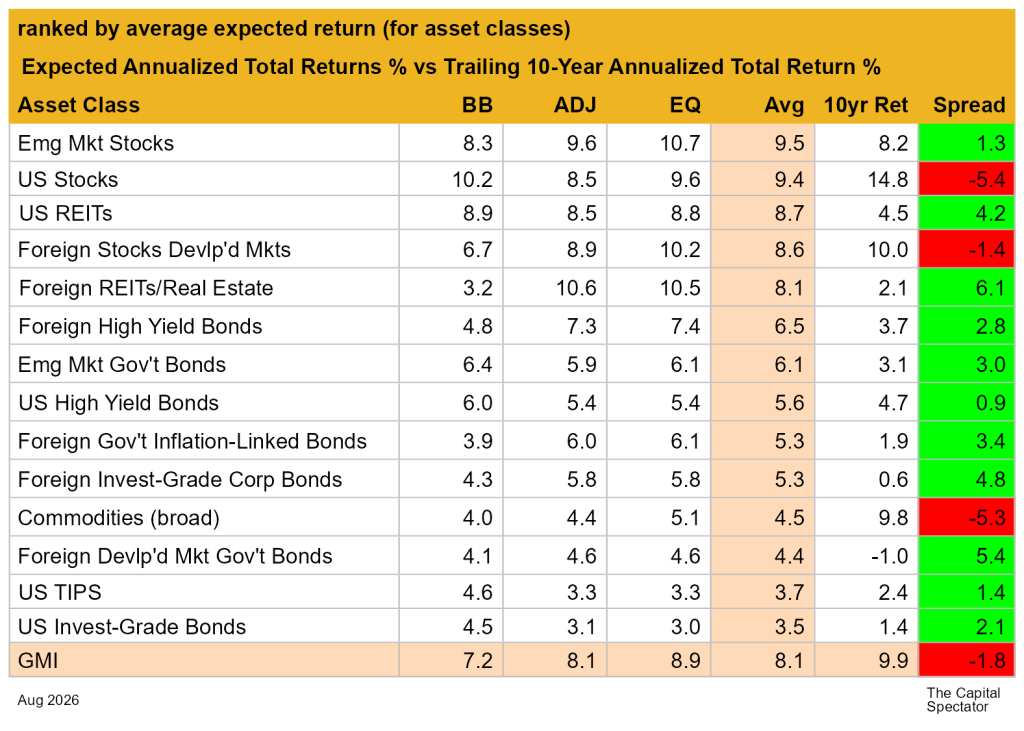
Прогноз общей доходности Глобального индекса рынка (GMI) продолжал расти в августе для долгосрочного прогноза. Несмотря на рост прогноза GMI в последние месяцы, сегодняшняя оценка остаётся значительно ниже доходности индекса за последние 10 лет.
GMI является прокси The Capital Spectator для взвешенного по рыночной стоимости смеси основных классов активов (без учета денежных средств) с использованием прокси ETF. Ожидаемая доходность рассчитывается как среднее по трём моделям, определённым ниже.
Последний прогноз доходности GMI — годовая доходность 8,1% — немного выше оценки прошлого месяца, но всё ещё значительно ниже доходности эталона за последние десять лет, хотя разрыв в последнее время сокращается.
Повторяя недавнюю историю, несколько базовых компонентов GMI продолжают показывать ожидаемую доходность значительно ниже опубликованных результатов за последнее десятилетие, что подчёркиваются красными блоками в крайне правом столбце в таблице ниже — разрыв, который говорит о необходимости проявлять относительную осторожность на этих рынках по сравнению с предполагаемым прогнозом недавней истории. Самое широкое расхождение по-прежнему наблюдается в американских акциях, хотя сырьевые товары занимают второе место. Оговорка также касается GMI, которая, как прогнозируется, принесёт доходность 8,1%, что немного ниже своего текущего показателя в 9,9% за последнее десятилетие.
GMI представляет собой теоретический ориентир для «оптимального» портфеля Это подходит для средний инвестор с бесконечный временной горизонт. Учитывая эти практические ограничения, GMI полезен как Отправная точка Для настройки распределения активов и дизайна портфеля с учётом ожиданий, целей, устойчивости к риску и т.д. конкретного инвестора. История GMI показывает, что показатели этого пассивного бенчмарка будут конкурентоспособны по сравнению с большинством активных стратегий распределения активов, особенно с учётом риска, торговых издержек и налогов.
Можно предположить, что некоторые, большинство или, возможно, все приведённые выше прогнозы в той или иной степени окажутся неверными. Однако прогнозы GMI, как ожидается, будут несколько более надёжными по сравнению с оценками его компонентов. Прогнозы для конкретных рынков (американские акции, сырьевые товары и т.д.) подвержены большей вариабельности по сравнению с агрегированием прогнозов в оценку GMI, процесс, который со временем может снизить некоторые ошибки.
Другой способ просмотра проекций выше — использовать оценки в качестве базы для уточнения ожиданий. Например, приведённые выше прогнозы могут быть скорректированы с помощью дополнительного моделирования, учитывающего другие факторы и предположения, не используемые здесь, такие как текущая оценка и прогнозы подразумеваемой доходности. Также рекомендуется адаптировать портфели под конкретного инвестора с учётом устойчивости к риску, временного горизонта и так далее.
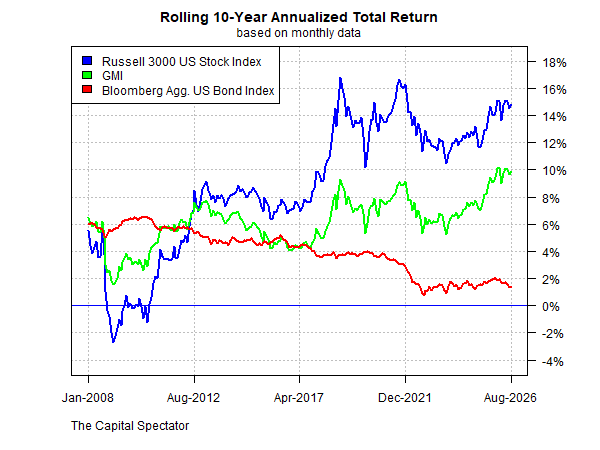
Для представления о том, как развивалась реализованная общая доходность GMI со временем, рассмотрим послужной список бенчмарка на скользящей 10-летней годовой основе. График ниже сравнивает показатели GMI с ETF, отслеживающими акции США и облигации США по состоянию на прошлый месяц. Текущая доходность GMI за последние десять лет — это устойчивые годовые 9,9%, что немного выше показателей за июль.
Вот краткое описание того, как формируются прогнозы и определения других метрик в таблице выше:
BB: Модель Building Block использует историческую доходность в качестве прокси для оценки будущего. Выбранный период начинается с января 1998 года (самая ранняя доступная дата для всех перечисленных классов активов). Процедура заключается в расчёте премии за риск для каждого класса активов, вычислении годовой доходности и добавлении ожидаемой безрисковой ставки для формирования прогноза общей доходности. Для ожидаемой безрисковой ставки мы используем последнюю доходность по 10-летней ценной бумаге с защитой инфляцией (TIPS). Эта доходность считается рыночной оценкой безрисковой, реальной (с учётом инфляции) доходности для «безопасного» актива — Эта «безрисковая» ставка также используется для всех моделей, описанных ниже. Обратите внимание, что модель BB, используемая здесь, (в условной степени) основана на методологии, изначально разработанной компанией Ibbotson Associates (подразделение Morningstar).
Эквалайзер: Модель равновесия реверс-инжиниринг ожидаемой доходности с помощью риска. Вместо прямого прогнозирования доходности эта модель опирается на более надёжную схему использования метрик риска для оценки будущей эффективности. Этот процесс относительно надёжен в том смысле, что прогнозирование риска немного проще, чем прогнозирование доходности. Три входных данных:
* Оценка ожидаемой рыночной цены риска всего портфеля, определяемая как коэффициент Шарпа, который соответствует коэффициентуПремии риска к волатильности (стандартное отклонение). Примечание: «портфель» здесь и на протяжении всего времени определяется как GMI
* Ожидаемая волатильность (стандартное отклонение) каждого актива (рыночные компоненты GMI)
* Ожидаемая корреляция для каждого актива относительно портфеля (GMI)
Эта модель оценки равновесной доходности была впервые изложена в статье профессора Билла Шарпа 1974 года. Для краткого обзора см. объяснение Гэри Бринсона в главе 3 книги «Портативная MBA в инвестициях». Я также рассматриваю эту модель в своей книге «Динамическое распределение активов». Обратите внимание, что эта методология сначала оценивает премию за риск, а затем добавляет ожидаемую безрисковую ставку для получения прогнозов общей доходности. Ожидаемая безрисковая ставка описана в BB выше.
ADJ: Эта методология идентична модели равновесия (EQ), описанной выше За одним исключением: Прогнозы корректируются на основе краткосрочного импульса и долгосрочных факторов среднего возврата. Импульс определяется как текущая цена относительно 12-месячной скользящей средней. Средний коэффициент реверсии оценивается как текущая цена относительно скользящей средней за 60 месяцев (5 лет). Равновесные прогнозы корректируются на основе текущих цен относительно 12-месячных и 60-месячных скользящих средних. Если текущие цены выше (ниже) скользящих средних, нескорректированные оценки премии риска уменьшаются (увеличиваются). Формула корректировки — это просто обратная цена текущей цены к двум скользящим средним. Например: если текущая цена класса активов на 10% выше 12-месячной скользящей средней и на 20% выше 60-месячной, нескорректированный прогноз уменьшается на 15% (среднее 10% и 20%). Логика здесь такова: когда цены относительно высокие по сравнению с недавней историей, равновесные прогнозы снижаются. С другой стороны, когда цены относительно низкие по сравнению с недавней историей, равновесные прогнозы увеличиваются.
Среднее: Этот столбец представляет собой простое среднее из трёх прогнозов для каждой строки (класса активов)
10 лет на пенсии: Для представления о фактической доходности в этой колонке показана последняя 10-летняя годовая общая доходность классов активов за текущий целевой месяц.
Спред: Средняя модель прогнозирует минус 10-летнюю доходность.

 ЛУЧШИЙ
 Cтратегический карточный симулятор
