

Доходность казначейских облигаций продолжила расти в четверг, достигнув новых многодесятилетних максимумов. Это повышение, усиливающее привлекательность облигаций, начинает сказываться на акциях. Пока давление на акции было относительно мягким, хотя боль была более интенсивной для некоторых сегментов акций, чувствительных к процентным ставкам, которые в последние недели значительно потеряли позиции, чем более широкий рынок, судя по ряду ETF до закрытия в четверг.
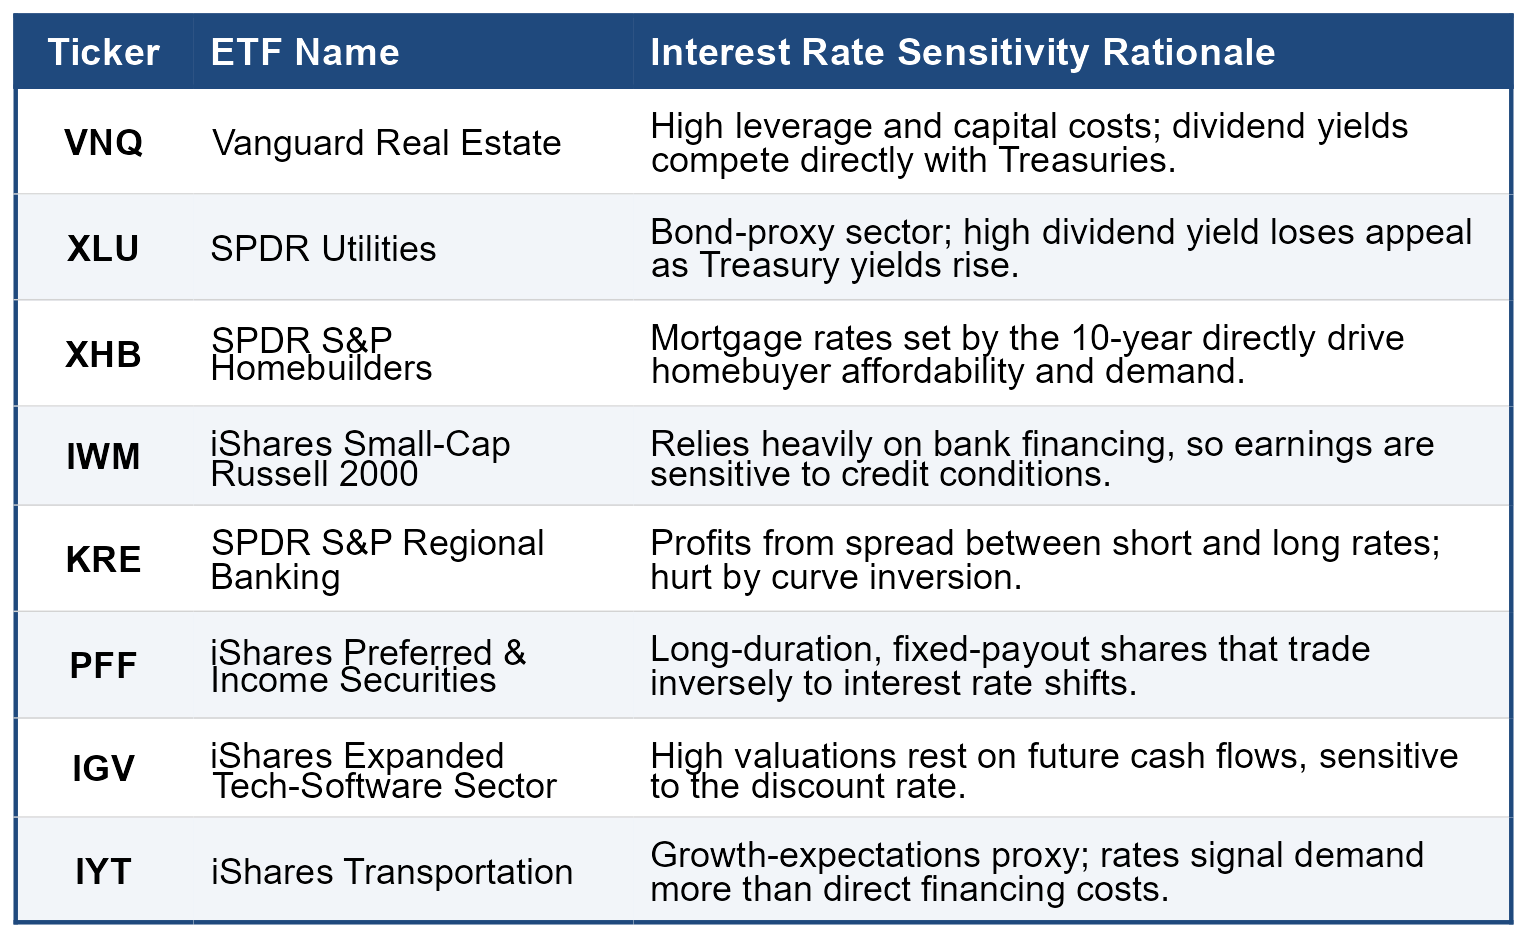
Чтобы оценить, как акции, чувствительные к процентным ставкам, соотносятся с фондовым рынком в целом, я сосредоточился на восьми подкатегориях и рассчитал их среднюю эффективность, чтобы отслеживать, как эти группы себя чувствуют.
Фондовый рынок в целом продолжает демонстрировать солидный рост с начала года и продолжает торговаться рядом с недавним максимумом, согласно SPDR S&P 500 ETF (SPY). Но, как показывает график ниже, категории, чувствительные к процентным ставкам, в целом показали резко более слабые результаты. Средняя годовая динамика этих групп выросла на 3,6% в этом году, значительно ниже пика в 12%, достигнутого в середине августа (красная линия на графике ниже).
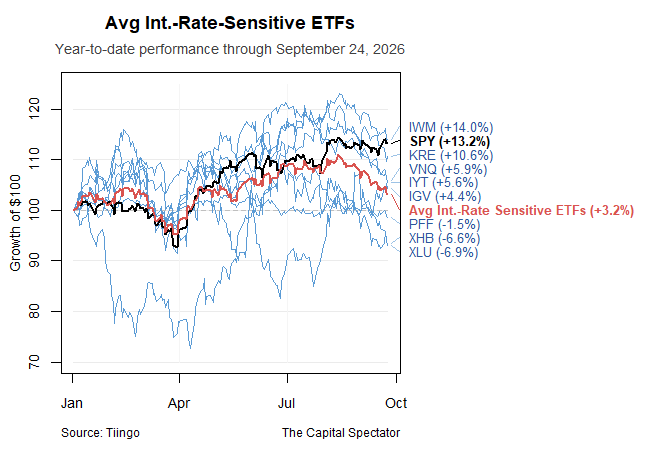
Это относительно слабое выступление в последние недели выделяет растущий разрыв по сравнению с широким рынком, который, вероятно, увеличится, если доходность казначейских облигаций продолжит расти.
Несколько факторов способствуют переоценке доходности на облигационном рынке, включая инфляционные ожидания, неопределённость вокруг конфликта в Иране, опасения по поводу роста федерального долга и меняющиеся экономические условия. Пока что все эти факторы способствовали разгрому на облигационном рынке, который подталкивает доходность к росту.
Возможность изменения ландшафта рисков может изменить расчёты. Например, Иран в последние несколько часов сделал новое предложение вновь открыть Ормузский пролив, если Вашингтон примет его условия, включая возобновление ядерных переговоров с США. Неясно, приведёт ли это к чему-то существенному, но сегодня утром цены на нефть немного снизились из-за новостей, напоминая, что обстоятельства могут быстро измениться.
Ещё одним фактором, за которым следует следить, является недавнее ускорение экономической активности США. Если доходность продолжит расти, более высокая стоимость заимствований в конечном итоге замедлит темпы роста, что, в свою очередь, может снизить давление на повышение ставок. Другими словами, доходность достигнет пика в какой-то момент, что потенциально создаст привлекательные возможности для покупки как облигаций, так и акций, чувствительных к процентным ставкам.
Хотя никто не может с уверенностью предсказать, когда доходность достигнет пика, Недавний рост ставок постепенно улучшает возможности для долгосрочных инвесторов. Более высокая доходность увеличивает доход от облигаций, а распродажа акций, чувствительных к процентным ставкам, создаёт более привлекательные оценки в ряде регионов. Краткосрочные перспективы остаются неопределёнными, но терпеливые инвесторы могут в конечном итоге обнаружить, что сегодняшняя рыночная турбулентность закладывает основу для более сильной будущей доходности.
 ЛУЧШИЙ
 Cтратегический карточный симулятор
