

Выжидательный подход Федеральной резервной системы к денежно-кредитной политике начинает давать трещины, по крайней мере, на это указывают рынки. Ожидается, что центральный банк по-прежнему оставит процентные ставки без изменений на следующем заседании FOMC в июле, но уверенность в решении без изменений в последнее время снизилась, в то время как предполагаемая вероятность снижения в сентябре возросла.
Фьючерсы на федеральные фонды сегодня утром оцениваются с вероятностью 79% в следующем месяце, по сравнению с почти 100% оценкой в последние недели. Между тем, сентябрьское сокращение на данный момент оценивается с вероятностью 90%.
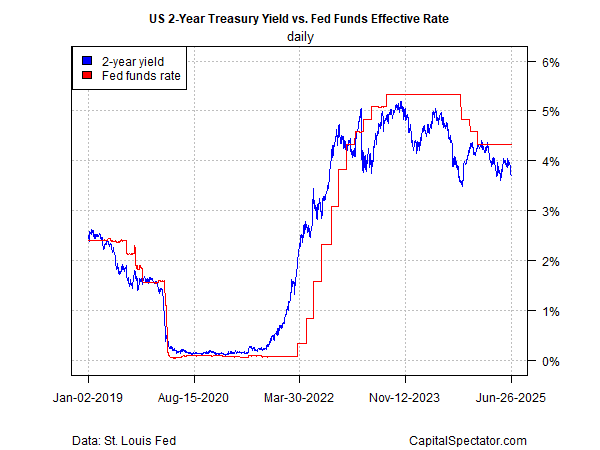
В знак того, что рыночные ожидания становятся все более «голубиными» в последние дни, доходность 2-летних казначейских облигаций США, чувствительная к политике, упала седьмую торговую сессию подряд в четверг (26 июня), установившись на уровне 3,70%, что является самым низким показателем почти за два месяца, согласно Treasury.gov. Другими словами, разрыв между доходностью 2-летних облигаций и более высокой медианной ставкой по федеральным фондам продолжал увеличиваться, что говорит о том, что настроения на рынке казначейских облигаций склоняются к более высоким шансам на ожидаемое снижение ставки.
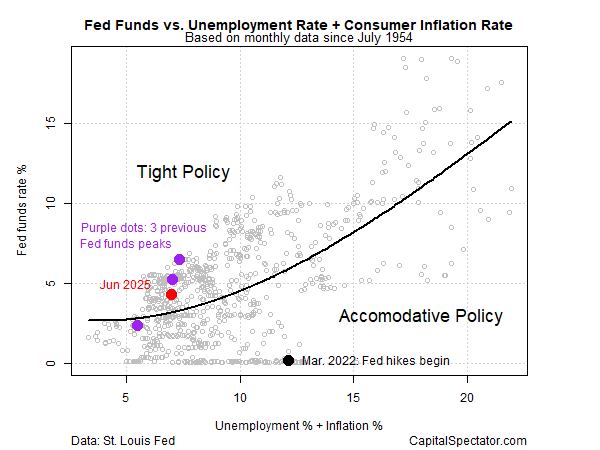
Простая модель, которая сравнивает инфляцию и безработицу со средней эффективной целевой ставкой по федеральным фондам, по-прежнему отражает умеренно жесткую политику. Иными словами, аргументы в пользу снижения ставок кажутся оправданными.
Между тем, председатель Федеральной резервной системы Пауэлл на этой неделе подтвердил, что центральный банк все еще находится на пути к поддержанию стабильных ставок. Ссылаясь на неопределенность в отношении риска инфляции из-за тарифов, он рассудил: «Изменения в политике продолжают развиваться, и их влияние на экономику остается неопределенным», — говорится в подготовленных замечаниях, сделанных в качестве выступления в Конгрессе. На данный момент мы находимся в хорошем положении, чтобы подождать, чтобы узнать больше о вероятном курсе развития экономики, прежде чем рассматривать какие-либо корректировки нашей политической позиции».
Еще один фактор, влияющий на настроения рынка: рынок труда может демонстрировать признаки ослабления, основываясь на первичных и продолжающихся заявках на пособие по безработице. Несмотря на то, что число первичных заявок снизилось на вторую неделю после роста до самого высокого уровня с октября, повторные заявки все еще растут и подскочили до самого высокого уровня за 3,5 года.
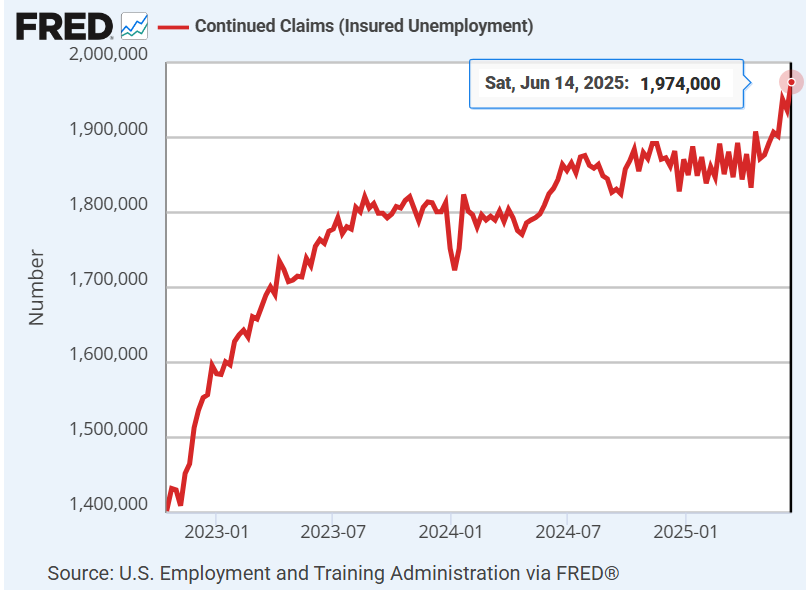
«Данные согласуются со смягчением условий на рынке труда, особенно в отношении найма в уравнении рынка труда», — сказала Нэнси Ванден Хаутен, ведущий экономист Oxford Economics. «На данный момент мы не думаем, что рынок труда достаточно слаб, чтобы побудить ФРС снизить ставки до декабря, но увеличивается риск того, что как только ФРС начнет снижать ставки, ей придется наверстывать упущенное».
Между тем, президент Трамп продолжает оказывать давление на ФРС с целью снижения ставок. В сообщении на этой неделе говорится, что он рассматривает возможность назначения преемника Пауэлла раньше, чем ожидалось, в попытке повлиять на денежно-кредитную политику. У Пауэлла еще есть 11 месяцев до истечения срока полномочий, но рынкам, возможно, скоро придется учитывать комментарии теневого председателя ФРС, если Трамп выдвинет кого-то раньше.
«Это ужасная идея, которая наверняка будет раздражать и сбивать с толку финансовые рынки, если будет два председателя ФРС», — сказал Грег Вальер, главный стратег по политике США в AGF Investments. Кэтрин Джадж, профессор Колумбийской школы права, которая исследует финансовые рынки и центральные банки, советует: «Все зависит от того, насколько лояльным будет этот человек к Трампу. Но мы не знаем, какими будут последствия или что они будут готовы сделать, потому что это беспрецедентно».
Как меняется риск рецессии? Отслеживайте прогноз с помощью подписки на:
Отчет о рисках делового цикла в США
 ЛУЧШИЙ
 Cтратегический карточный симулятор
