

Министр финансов Скотт Бессент ведёт опасную игру. Соблазняя рынок облигаций фактически проверить его решимость, он ставит на кон собственную репутацию и авторитет своего агентства. Его стратегия может в конечном итоге привлечь Федеральную резервную систему, которая вскоре может быть вынуждена ужесточить денежно-кредитную политику, чтобы противостоять негативным последствиям рынка облигаций, который продолжает подталкивать доходность казначейских облигаций.
Почти месяц назад Бессент объявил, что Министерство финансов удвоит объём стандартной государственной программы обратного выкупа. В среду Министерство финансов повысило ставку до 6 миллиардов долларов, пытаясь ограничить, если не снизить, недавний рост доходности. Пока рынок облигаций отвергает эту попытку и продолжает повышать доходность.
Доходность 10-летних облигаций выросла до 4,84%, что является самым высоким уровнем с октября 2023 года. Да, часть роста можно объяснить устойчивой экономикой США. Однако предпочтение администрации высмеивать рынок облигаций и утверждать, что «доходность не отражает базовые фундаментальные показатели», при этом избегая значимых расходов и реформ налоговой политики ради контроля растущего долга правительства, может заложить основу для кризиса.
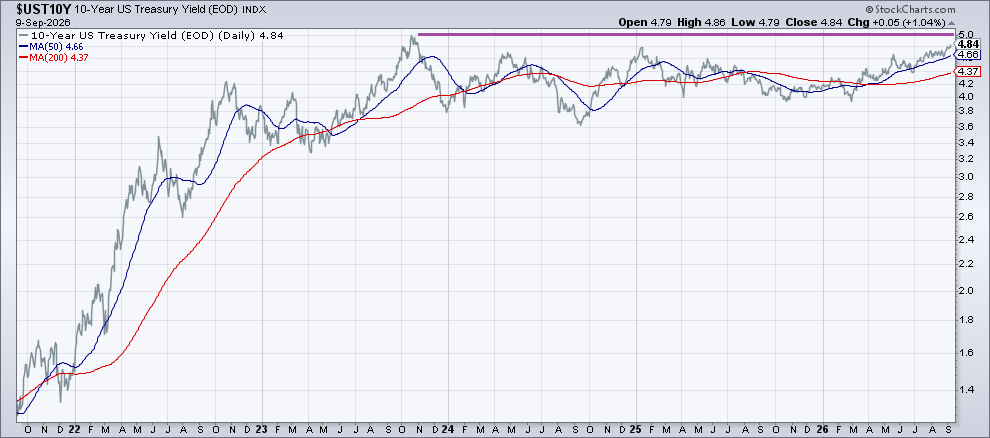
Справедливости ради, Конгресс (обе партии) соучастники разворачивающегося финансового кризиса. Никто не знает, где находится переломный момент, но эталонная доходность 10-летних облигаций, вероятно, является лучшим индикатором в реальном времени для оценки толерантности рынка к многолетней политике, позволяющей красным чернилам накапливаться с минимальными или совсем не прилагая усилий, чтобы остановить этот поток.
Ключевой уровень доходности 10-летних облигаций может составлять 5%. который может быть пробит в течение нескольких дней. В этом отметке нет ничего волшебного, и не очевидно, что её пересечение вызовет значительные изменения на рынках или в Вашингтоне. Но это наверняка привлечёт внимание и стимулирует обсуждение, выделяя 19-летний максимум так называемой самой важной процентной ставки в мире.
Продолжающийся рост доходности 10-летних облигаций всё больше превращается в референдум о правительстве и его способности действовать ответственно в фискальной сфере. Реакция рынка на данный момент очевидна: рост выкупа облигаций получил решительный минус, отчасти потому, что даже сумма в 6 миллиардов долларов за операцию — это лишь капля в море на рынке государственного долга США более чем в 30 триллионов долларов.
Фискальная тревога — лишь часть беспокойства рынка облигаций. Неопределённость инфляции также является частью этой ситуации. Председатель Федеральной резервной системы Кевин Уорш ведёт свою игру в «курицу» с рынками, хотя и с большей тонкостью и нюансами. В своих публичных комментариях с момента вступления во главу в центральном банке он неоднократно подчеркивал, что инфляция остаётся слишком высокой и, как он говорил в прошлом месяце, «работа ФРС — обеспечивать стабильные цены».
Именно этого можно ожидать от центрального банкира, и на чистую монету это обнадёживает и актуально, учитывая, что инфляция превышает целевой показатель ФРС в 2% уже более пяти лет. Но что именно означает высокомерное заявление председателя для денежно-кредитной политики в ближайшей перспективе? Уорш был осторожен в деталях, предпочитая воздерживаться от так называемых прогнозов и избегать обсуждения экономических и финансовых условий, которые могли бы спровоцировать повышение ставок.
Если доходность казначейских облигаций продолжит расти, Давление на ФРС с целью ужесточения политики будет усиливаться, возможно, уже на следующей неделе на заседании FOMC. Действительно, возможно, мы придём к тому моменту, когда ничто иное, кроме более строгой монетарной позиции, успокоит рынок облигаций, сигнализируя, что ФРС останется независимой от политического влияния и сосредоточится на своём двойном мандате — стабильных ценах и полной занятости.
В идеале ястребиный поворот в ФРС был бы усилен тем, что Белый дом и Конгресс готовы проявить характер и сделать шаг или два к фискальной честности, пусть даже в обсуждении этой темы. Я не затаив дыхание, особенно учитывая, что до промежуточных выборов осталось меньше двух месяцев.
Вопрос в том, иссякает ли терпение рынка облигаций. Сейчас мы пришли к тому моменту, когда высокие доходности с этого момента могут начать оказывать заметные последствия для фондового рынка и экономики в целом.
Возможный знак грядущих событий — в последнем комментарии суверенного инвестиционного фонда Норвегии — крупнейшего инвестора мира по одному портфелю. Читая надписи на рыночных стенах, фонд отметил, что своевременно рассмотреть возможность снижения тяжести государственного долга при распределении фиксированных доходов. Причина:
Степень, в которой облигации будут способствовать снижению волатильности в будущих кризисах, будет зависеть от характера кризиса. Например, можно получить опыти т.д., чтобы государственные облигации не имели такого же эффекта, снижающего волатильность во время кризиса государственных облигаций… Мы также рекомендуем взвешивать государственный субиндекс по рыночной стоимости, а не по ВВП, поскольку высокий государственный долг теперь является общей чертой развитых экономик, а не отличительной чертой некоторых стран.
Никто не позвонит в звон звонка, когда начнётся смена режима. Но, цитируя Дилана: «Ещё не темно, но уже приближается.»
 ЛУЧШИЙ
 Cтратегический карточный симулятор
